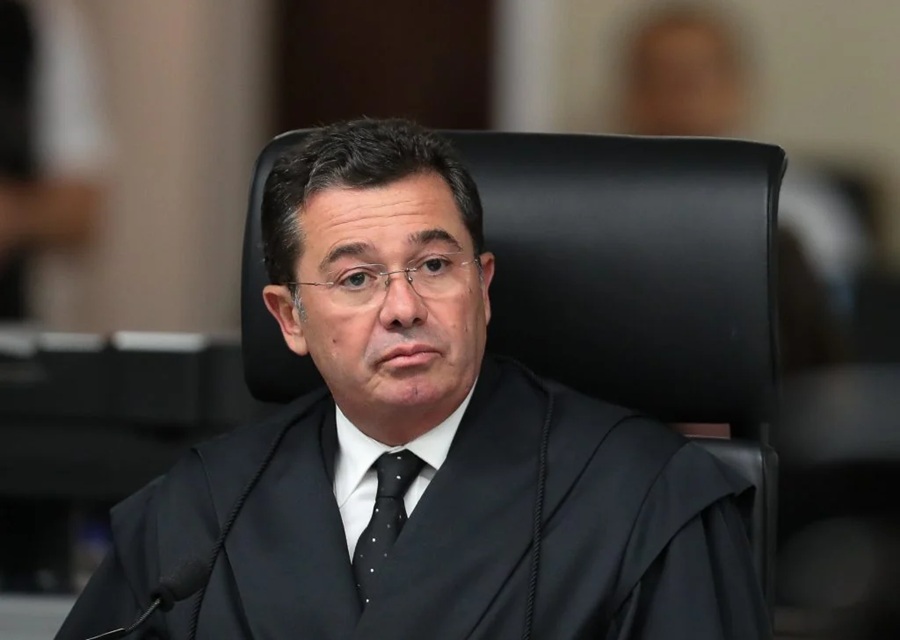
O Tribunal de Contas da União (TCU) aprovou, nesta quarta‑feira (28), a alíquota de referência de 11,3 % para a Contribuição sobre Bens e Serviços (CBS), tributo federal que substituirá o PIS e a Cofins a partir de 2027. A deliberação foi tomada pelo plenário do tribunal, sob relatoria do presidente Vital do Rêgo.
Trata‑se da primeira vez que o TCU elabora o cálculo que servirá de base para a definição de um tributo federal, tarefa prevista na reforma tributária aprovada em 2023 e regulamentada pela Lei Complementar 214/2025. O resultado será encaminhado ao Senado Federal, que tem até 15 de dezembro para fixar a alíquota de referência.
A CBS foi incluída na reforma com o objetivo de simplificar a cobrança de impostos sobre o consumo, eliminar a tributação em cascata e tornar o sistema mais transparente. O novo regime substituirá o PIS e a Cofins, permitindo que as empresas deduzam créditos relativos aos tributos pagos nas etapas anteriores da cadeia produtiva.
O percentual de 11,3 % calculado pelo TCU funciona apenas como referência; não determina, por si só, a alíquota efetiva aplicada a todas as operações. O impacto sobre os preços dependerá das regras de incidência, dos créditos tributários disponíveis e dos tratamentos diferenciados previstos na legislação.
Para chegar ao número, o tribunal analisou as receitas arrecadadas entre 2012 e 2021 com os tributos que serão extintos ou terão a cobrança reduzida, buscando preservar a equivalência da arrecadação federal durante a transição. Além da alíquota de referência, foi estabelecido um redutor de 44,2 % para a CBS incidente sobre determinadas compras realizadas pela administração pública direta, autarquias e fundações públicas.
O cálculo foi desenvolvido ao longo de 2026 com a participação de equipes técnicas do TCU, da Receita Federal e do Ministério da Fazenda. Auditores do tribunal examinaram 17 módulos apresentados pela Receita Federal e verificaram os critérios adotados para a definição do percentual.
Para garantir a consistência dos resultados, o TCU criou a ferramenta “César” (Cálculo e Simulação da Alíquota de Referência), que reproduz as operações, testa cenários e valida os números de forma independente. Durante a análise, foram incluídos ajustes metodológicos, como a consideração das receitas do Imposto sobre Produtos Industrializados (IPI) na Zona Franca de Manaus e a estimativa de redução da sonegação tributária.
Segundo o ministro Walton Alencar Rodrigues, a Receita Federal é responsável por elaborar a metodologia e a proposta de cálculo; o TCU verifica a metodologia e efetua o cálculo da alíquota de referência, enquanto o Senado define o percentual final por meio de resolução.
O tribunal informou que enviará ao Senado, até sexta‑feira (30), o resultado acompanhado do relatório técnico e dos documentos que embasaram o cálculo. O trabalho do TCU continuará ao longo da transição da reforma tributária, com novas avaliações e atualizações previstas para os próximos anos. Entre as próximas etapas está a definição das alíquotas do Imposto sobre Bens e Serviços (IBS), tributo de competência dos estados e municípios.
Vital do Rêgo ressaltou que essa fase exigirá cooperação entre o TCU, o Comitê Gestor do IBS, o Ministério da Fazenda, a Receita Federal e os governos estaduais e municipais.
Texto jornalístico elaborado com apoio de IA, com base na reportagem de 98 FM. Consulte a fonte original para possíveis atualizações.