
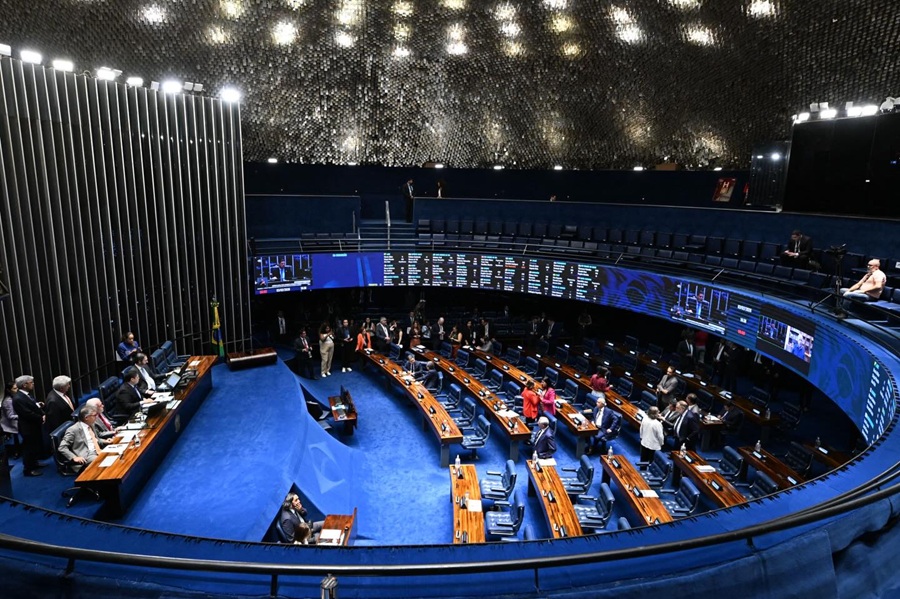
O setor privado pretende pressionar o Senado Federal para reduzir a alíquota de 11,3 % da Contribuição sobre Bens e Serviços (CBS), tributo federal criado pela Reforma Tributária para substituir o PIS e a Cofins, cuja cobrança está prevista para iniciar em 2027. As empresas questionam os critérios adotados pelo Tribunal de Contas da União (TCU) para o cálculo do percentual e apontam que a alíquota ainda pode ser alterada pelos senadores por meio de resolução a ser aprovada até 15 de dezembro.
A CBS, combinada com o Imposto sobre Bens e Serviços (IBS), formará o Imposto sobre Valor Agregado (IVA), cuja taxa total pode chegar a cerca de 30 %. O IBS substituirá o ICMS, imposto estadual, e o ISS, municipal, com a transição para o novo sistema iniciando em 2029 e concluindo em 2033.
Entre os pontos contestados estão a base histórica de arrecadação utilizada pelo TCU, a previsão de redução da sonegação e o desconto aplicado às compras governamentais. O setor produtivo argumenta que o cálculo considera cobranças posteriormente consideradas indevidas pela Justiça, como ocorreu na chamada “Tese do Século”, que retirou o ICMS da base de cálculo do PIS e da Cofins. As empresas avaliam que a revisão desses critérios poderia reduzir a alíquota, embora ainda não existam estimativas precisas sobre o impacto.
A discussão será levada ao Senado com a participação do ministro da Fazenda, Dario Durigan, e do presidente do TCU, Vital do Rêgo, convidados pelo presidente da Comissão de Assuntos Econômicos (CAE), Renan Calheiros (MDB‑AL). As audiências públicas devem começar em 11 de novembro, com a presença do relator da Reforma Tributária no Senado, Eduardo Braga (MDB‑AM).
O TCU estimou que as perdas de arrecadação provocadas pela sonegação e por falhas no sistema tributário – o chamado “gap de conformidade” – serão de 15,9 % no novo modelo, contra cerca de 22 % no regime atual. Representantes do setor privado consideram que essas perdas podem ser menores do que o previsto pelo tribunal, o que abriria espaço para uma alíquota reduzida. Outro ponto de questionamento é o redutor aplicado às compras governamentais; o TCU sugeriu um percentual de 44,2 %, mas as empresas defendem que o cálculo seja revisto.
A metodologia do TCU busca manter a arrecadação anterior à reforma, considerando a receita de PIS, Cofins e Imposto sobre Produtos Industrializados (IPI) em relação ao Produto Interno Bruto (PIB) entre 2012 e 2021, além de dados de arrecadação de 2023 e 2024. Antes da divulgação do cálculo do TCU, estimativas do Comitê Gestor do IBS apontavam uma alíquota entre 9,2 % e 9,6 %; o percentual de 11,3 % passou a preocupar empresas e integrantes do Senado.
Um representante do governo avaliou que uma taxa menor poderia não compensar a mudança na forma de cobrança dos tributos. No modelo atual, o imposto é calculado “por dentro”, incluindo o próprio tributo na base de cálculo; no novo sistema, a cobrança será “por fora”, sobre o valor do bem ou serviço. Além disso, as isenções e reduções concedidas a determinados setores podem exigir uma alíquota padrão mais elevada para preservar a arrecadação.
Segundo o Ministério da Fazenda, a alíquota efetiva da CBS, que considera as deduções e isenções, deve ficar abaixo de 8,5 %, podendo se aproximar de 7 %, dependendo das premissas adotadas. O setor de telecomunicações também contesta o percentual. A Conexis, associação que representa as operadoras de telefonia, calcula que uma alíquota de 7,8 % seria suficiente para manter a carga tributária do segmento. O presidente da entidade, Marcos Ferrari, afirma que a taxa de 11,3 % pode pressionar investimentos e preços, e que as operadoras defendiam o reconhecimento das telecomunicações como serviço essencial, mas o setor não foi incluído entre as atividades com redução da alíquota, como saúde e educação.
A Associação Brasileira das Companhias Abertas (Abrasca) também criticou o percentual e defendeu o cumprimento do compromisso de neutralidade tributária, para que a reforma não aumente a carga efetivamente suportada pelas empresas. O tributarista Breno Vasconcelos, do escritório Manrich e Vasconcelos, apontou dúvidas sobre os critérios adotados e ressaltou que a definição da alíquota deve respeitar o princípio da neutralidade arrecadatória.
O governo federal acompanha a discussão para garantir recursos e cumprir as metas fiscais. Para 2027, a meta é alcançar superávit primário de 0,5 % do PIB, equivalente a R$ 73,2 bilhões. A previsão do governo é arrecadar R$ 636 bilhões com a CBS em 2027, primeiro ano de cobrança efetiva do tributo. A definição da alíquota deve influenciar a carga tributária de empresas e consumidores, além da arrecadação federal com o novo sistema.
Texto jornalístico elaborado com apoio de IA, com base na reportagem de 98 FM. Consulte a fonte original para possíveis atualizações.